ในยุคปัจจุบัน โรคมะเร็ง ได้กลายเป็นภัยร้ายใกล้ตัวที่หลายคนกังวล โดยมีอัตราการเกิดโรคสูงขึ้นเรื่อย ๆ ส่งผลกระทบทั้งต่อสุขภาพและสภาพจิตใจของผู้ป่วย รวมถึงภาระค่าใช้จ่ายที่สูงมหาศาล
ด้วยเหตุนี้ ประกันโรคมะเร็ง จึงได้รับความสนใจมากขึ้น คำถามที่หลายคนสงสัยคือ ประกันโรคมะเร็ง ดีจริงไหม? บทความนี้จะช่วยคลายข้อสงสัยและให้ข้อมูลที่เป็นประโยชน์สำหรับผู้ที่กำลังตัดสินใจ
ประกันโรคมะเร็งคืออะไร?
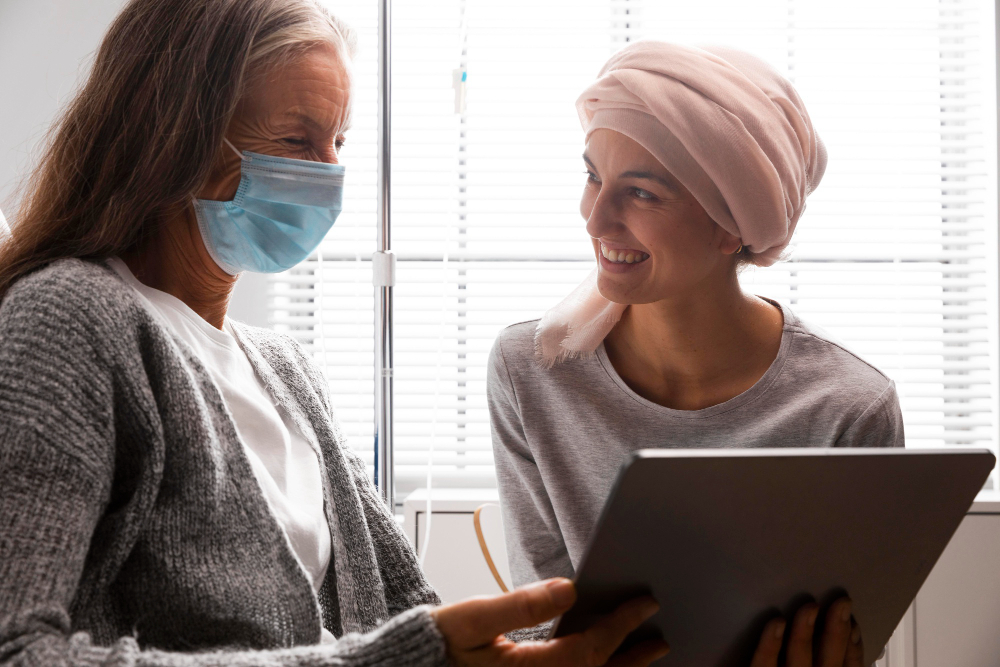
ประกันโรคมะเร็ง คือ สัญญาประกันภัยที่คุ้มครองค่าใช้จ่ายที่เกิดขึ้นจากการรักษามะเร็ง โดยจะจ่ายเงินชดเชยให้กับผู้ป่วย เมื่อได้รับการวินิจฉัยว่าเป็นโรคมะเร็ง ซึ่งความคุ้มครองของประกันโรคมะเร็งมีหลายรูปแบบ ทั้งแบบจ่ายเงินก้อน แบบเหมาจ่ายรายครั้ง และแบบจ่ายตามค่าใช้จ่ายจริง
ประกันโรคมะเร็ง ดีจริงไหม?
การตัดสินใจว่า ประกันโรคมะเร็ง ดีจริงไหม ขึ้นอยู่กับหลายปัจจัย เช่น ความเสี่ยงด้านสุขภาพ ภาระค่าใช้จ่าย และความต้องการความคุ้มครอง
ข้อดีของประกันโรคมะเร็ง:
- ช่วยแบ่งเบาภาระค่าใช้จ่ายในการรักษาโรคมะเร็ง: ซึ่งค่ารักษาโรคมะเร็งสูงมาก โดยเฉพาะอย่างยิ่งการรักษาแบบเคมีบำบัด การฉายรังสี และการผ่าตัด ประกันโรคมะเร็งจะช่วยแบ่งเบาภาระค่าใช้จ่ายเหล่านี้ ทำให้ผู้ป่วยไม่ต้องกังวลเรื่องเงินทอง และสามารถมุ่งเน้นไปที่การรักษา
- สร้างความอุ่นใจ: การมีประกันโรคมะเร็งจะช่วยสร้างความอุ่นใจให้กับทั้งผู้ป่วยและครอบครัว เพราะรู้ว่ามีเงินชดเชยค่ารักษาพยาบาล ไม่ต้องแบกรับภาระหนี้สิน
- ค่าเบี้ยประกันภัยไม่สูง: เมื่อเทียบกับประโยชน์ที่ได้รับ ค่าเบี้ยประกันภัยของประกันโรคมะเร็งถือว่าไม่สูง เหมาะกับการลงทุนเพื่อความอุ่นใจ
ข้อเสียของประกันโรคมะเร็ง:
- เงื่อนไขความคุ้มครอง: ประกันโรคมะเร็งมักมีเงื่อนไขความคุ้มครองที่หลากหลาย ผู้ทำประกันควรศึกษาเงื่อนไขอย่างละเอียด เพื่อให้เข้าใจความคุ้มครองที่แท้จริง
- ระยะเวลารอคอย: ประกันโรคมะเร็งส่วนใหญ่มีระยะเวลารอคอย ซึ่งผู้ทำประกันจะไม่สามารถเคลมค่าสินไหมทดแทนได้ภายในระยะเวลานี้ จึงควรพิจารณาระยะเวลารอคอยให้เหมาะสมกับความต้องการ
- โรคที่ไม่คุ้มครอง: ประกันโรคมะเร็งบางแบบอาจไม่คุ้มครองโรคมะเร็งทุกชนิด ผู้ทำประกันควรศึกษาข้อกำหนดและเงื่อนไขอย่างละเอียด
สรุป
ประกันโรคมะเร็ง ถือเป็นทางเลือกที่น่าสนใจสำหรับผู้ที่ต้องการความคุ้มครองด้านค่าใช้จ่ายในการรักษาโรคมะเร็ง อย่างไรก็ตาม ผู้บริโภคควรศึกษาข้อมูล เงื่อนไข และความคุ้มครองของประกันแต่ละแบบอย่างละเอียด เพื่อให้เหมาะสมกับความต้องการ และคุ้มค่ากับเงินที่จ่ายไป